맞춤형 원천징수 80·100·120%,
매달 더 받을까 연말에 더 받을까
매달 월급에서 빠지는 세금은 근로소득 간이세액표가 정한 금액의 100%가 기본값입니다. 그런데 이 비율을 80%나 120%로 직접 선택할 수 있다는 걸 모르는 사람이 많습니다. 매달 조금 더 받고 연말에 정산해서 낼지, 매달 조금 덜 받고 연말에 돌려받을지를 스스로 고르는 제도입니다. 국세청 공식 안내를 기준으로 신청 방법과 선택 기준을 정리합니다.
월급에서 빠지는 세금은 표로 이미 정해져 있습니다
회사가 매달 급여를 줄 때 원천징수하는 소득세는 담당자가 임의로 정하는 게 아닙니다. 소득세법 시행령 별표 2, 흔히 근로소득 간이세액표라고 부르는 표가 급여 수준과 공제대상 가족 수별로 원천징수할 세액을 미리 정해 놓았습니다. 국세청 공식 안내는 이 표의 존재를 이렇게 설명합니다. "원천징수의무자는 근로자에게 매월 급여(상여금 포함)를 지급할 때 근로소득간이세액표에 따라 소득세를 원천징수하여 납부"합니다.
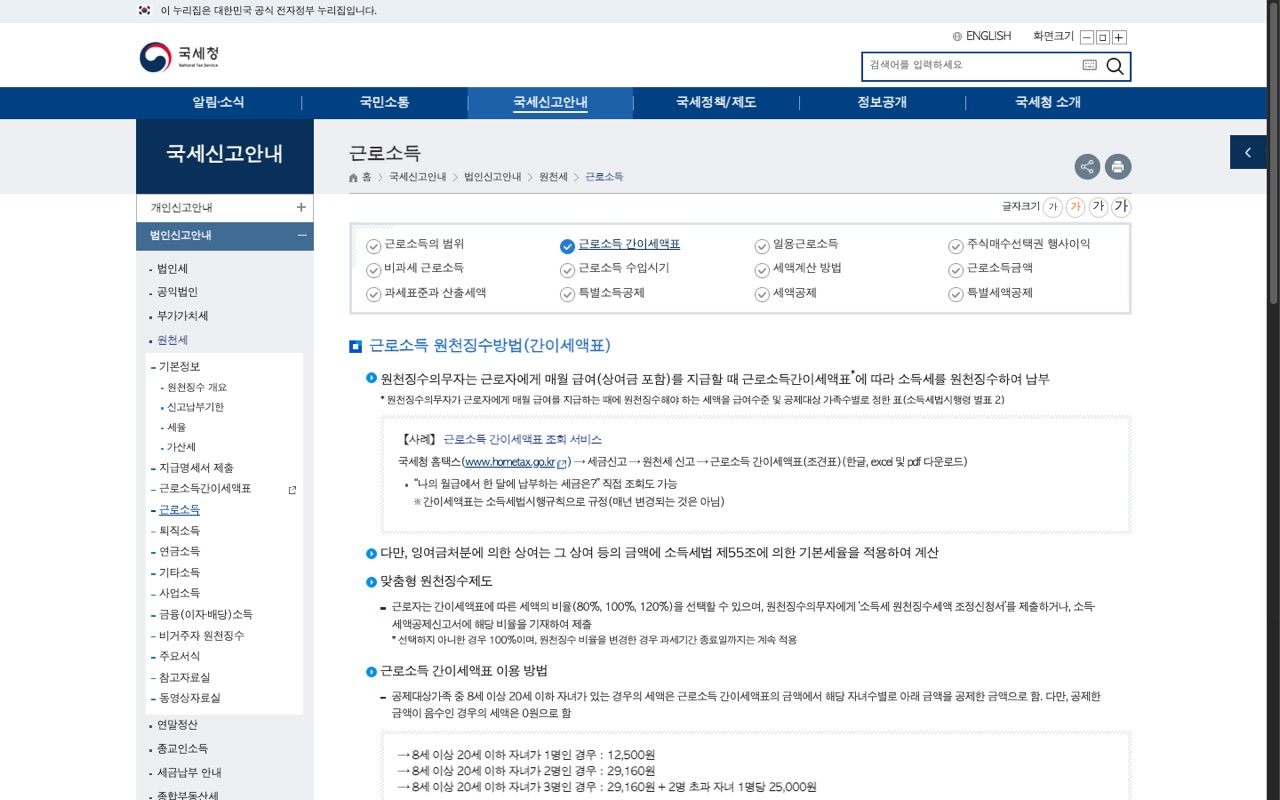
여기서 근로자가 손댈 수 있는 부분이 바로 비율입니다. 국세청 안내 원문은 "근로자는 간이세액표에 따른 세액의 비율(80%, 100%, 120%)을 선택할 수 있으며, 원천징수의무자에게 '소득세 원천징수세액 조정신청서'를 제출하거나, 소득·세액공제신고서에 해당 비율을 기재하여 제출"한다고 규정합니다.
80%는 지금 더 받고, 120%는 연말에 더 받는 구조입니다
세 비율이 실제로 얼마나 차이 나는지, 국세청이 예시로 든 구간의 숫자를 그대로 계산해 봤습니다. 급여 구간에 따라 정해지는 간이세액표상 기본 세액에 각 비율을 곱하면 됩니다.
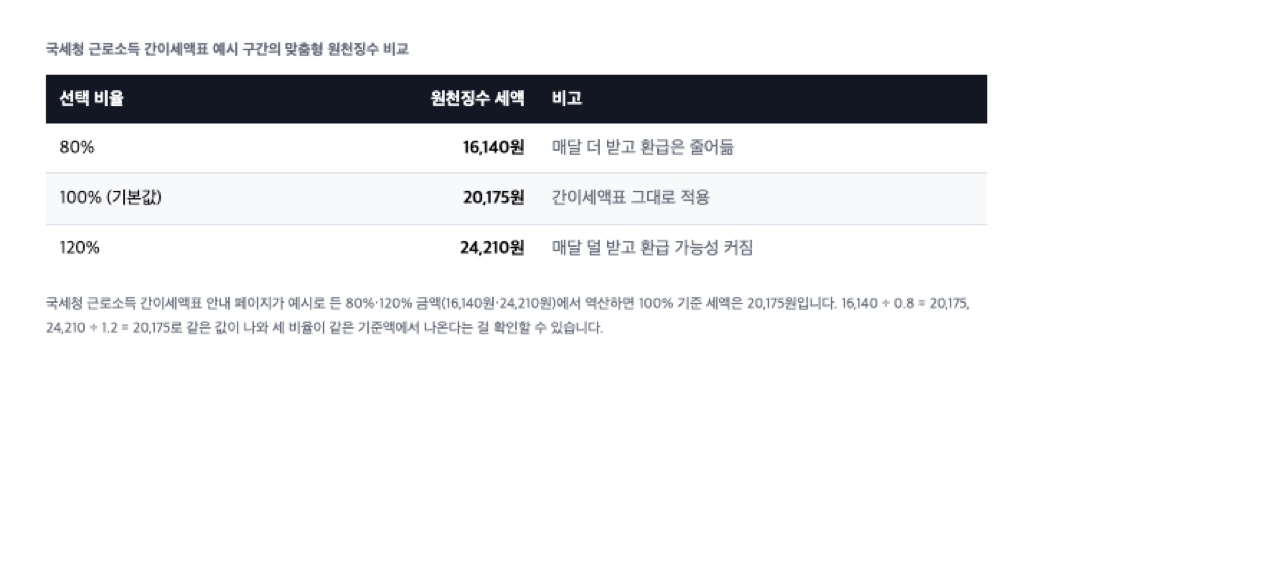
| 선택 비율 | 이 예시 구간의 월 원천징수액 | 실질 효과 |
|---|---|---|
| 80% | 16,140원 | 매달 실수령액이 늘어나는 대신 연말정산에서 추가로 낼 가능성이 커짐 |
| 100%(기본값) | 20,175원 | 간이세액표 그대로, 별도 신청 없으면 자동 적용 |
| 120% | 24,210원 | 매달 실수령액이 줄어드는 대신 연말정산 환급 가능성이 커짐 |
이 표의 금액은 국세청이 예시로 제시한 특정 급여·공제가족수 구간의 값입니다. 실제 본인의 간이세액표 기준 세액은 급여 수준과 부양가족 수에 따라 다르므로, 홈택스의 간이세액표 조회 서비스에서 본인 조건으로 직접 확인해야 합니다.
즉 80%와 120%는 "세금을 깎아주는" 제도가 아니라 같은 세금을 언제 내느냐를 조정하는 제도입니다. 1년 전체로 보면 실제로 내야 할 결정세액은 원천징수 비율과 무관하게 소득·공제 내역에 따라 똑같이 정해집니다. 다만 미리 낸 돈(기납부세액)이 많으면 연말에 돌려받고, 적게 냈으면 더 내야 하는 구조가 됩니다.
신청 경로는 두 가지, 한 번 바꾸면 그해 안에는 유지됩니다
국세청 안내에 따르면 비율 변경은 두 가지 방법 중 하나로 신청합니다. "원천징수의무자에게 '소득세 원천징수세액 조정신청서'를 제출하거나, 소득·세액공제신고서에 해당 비율을 기재하여 제출"하면 됩니다. 즉 개인이 홈택스에서 직접 신청하는 절차가 아니라, 회사(원천징수의무자)에 서식을 제출하는 방식입니다.
국세청 안내는 "원천징수 비율을 변경한 경우 과세기간 종료일까지는 계속 적용"한다고 명시합니다. 즉 한 번 80%나 120%로 바꾸면 그해 12월까지는 그 비율이 유지되고, 매달 다시 바꿀 수 있는 게 아닙니다. 비율을 바꾸고 싶다면 연초나 급여·부양가족 변동이 생긴 시점에 한 번 신중하게 정하는 편이 낫습니다.
회사에 따로 신청하지 않으면 자동으로 100%가 적용됩니다. 국세청 원문도 "선택하지 아니한 경우 100%"라고 못박고 있어, 아무 조치를 하지 않은 대다수 근로자는 이미 100%로 원천징수되고 있는 상태입니다.
어느 쪽을 고를지는 현금흐름과 환급 이력으로 판단합니다
세 비율 중 무엇이 유리한지는 세법이 정해주지 않습니다. 아래 기준으로 본인 상황에 대입해보는 편이 현실적입니다.
| 상황 | 고려할 선택 |
|---|---|
| 매년 연말정산에서 추가로 세금을 낸 적이 많다 | 120%로 미리 더 떼어 연말 추가납부 부담을 줄임 |
| 매년 환급을 많이 받아 왔고, 그 돈을 지금 쓰는 게 낫다 | 80%로 매달 실수령액을 늘림 |
| 소득·공제가 매년 비슷하고 큰 변동이 없다 | 100% 기본값 유지가 무난함 |
| 올해 이직·부양가족 변동 등으로 세액 예측이 어렵다 | 비율을 바꾸기보다 연말정산 시점에 정확히 계산하는 쪽이 안전 |
주의할 점은 80%를 선택해도 실제 결정세액 자체가 줄어드는 게 아니라는 겁니다. 미리 적게 떼인 만큼 연말정산에서 한꺼번에 정산해야 하므로, 평소 저축 없이 월급을 다 쓰는 사람이 80%를 택하면 연말에 목돈을 추가로 내야 하는 상황과 마주칠 수 있습니다. 반대로 매달 소득이 일정하지 않은 프리랜서 겸업자라면 120%로 여유 있게 떼어 두는 편이 연말 부담을 줄이는 방법이 될 수 있습니다.
1년치로 쌓으면 차이가 더 큽니다
위 예시는 한 달 기준이라 체감이 작아 보일 수 있습니다. 하지만 이 차액은 매달 반복되므로 12개월을 쌓으면 체감되는 금액이 달라집니다. 위 예시 구간을 그대로 12개월 누적하면 80%는 100% 대비 연간 약 48,420원을 덜 떼어 실수령액으로 가져가고, 120%는 연간 약 48,420원을 더 떼어 연말에 돌려받을 재원으로 미리 사립니다. 실제 본인의 급여액이 더 높으면 이 차액도 비례해서 커집니다.
근로소득자에게만 적용되는 제도입니다. 사업소득자나 프리랜서(3.3% 원천징수 대상)는 근로소득 간이세액표가 아닌 다른 원천징수 규정을 따르므로 이 글의 80·100·120% 선택과는 무관합니다. 직장인이면서 따로 프리랜서 소득이 있다면, 근로소득분은 이 제도로 조정하고 프리랜서분은 별도로 종합소득세 신고 때 정산해야 합니다.
또 하나 헷갈리기 쉬운 건 이 비율과 연말정산 결과서의 결정세액입니다. 원천징수영수증에서 매달 뗀 세금은 (73)기납부세액란에 누적되고, 연말에 계산된 (71)결정세액과 비교해 차액을 돌려받거나 더 냅니다. 즉 원천징수 비율을 아무리 높게 잡아도 결정세액 자체는 바뀌지 않으며, 단지 그 사이 간격을 매달에 메울지 연말에 몰아서 처리할지만 달라집니다.
자주 묻는 질문
비율을 바꾸면 회사가 내 세금 부담을 더 지는 건가요?
아닙니다. 원천징수는 근로자가 낼 세금을 회사가 대신 걷어 국세청에 납부하는 절차일 뿐입니다. 비율을 조정해도 회사가 부담하는 금액은 바뀌지 않고, 근로자 본인의 월별 실수령액과 연말 정산 금액만 달라집니다.
80%와 120%를 연중에 왔다 갔다 바꿀 수 있나요?
제도상 신청 자체는 가능하지만, 국세청 안내대로 한 번 변경하면 과세기간(그해 12월까지) 종료일까지 계속 적용되는 게 원칙입니다. 잦은 변경은 실무적으로 회사의 급여 처리 부담만 늘릴 수 있습니다.
내 실제 원천징수 세액이 얼마인지는 어디서 확인하나요?
국세청 홈택스(www.hometax.go.kr) → 세금신고 → 원천세 신고 → 근로소득 간이세액표(조견표)에서 본인의 급여와 공제대상 가족 수를 넣어 직접 조회할 수 있습니다. "나의 월급에서 한 달에 납부하는 세금은?"을 확인하는 공식 조회 서비스입니다.
간이세액표 자체가 매년 바뀌나요?
국세청 안내는 간이세액표가 "소득세법시행규칙으로 규정"되며 "매년 변경되는 것은 아니"라고 설명합니다. 다만 세법 개정이 있으면 바뀔 수 있으므로 매년 초 최신 표를 다시 확인하는 편이 안전합니다.
맞춤형 원천징수제도의 선택 비율, 신청 방법, 적용 기간, 예시 세액(80% 16,140원·120% 24,210원)은 2026년 9월 17일 국세청(nts.go.kr) 근로소득 원천징수방법(간이세액표) 공식 안내 원문을 그대로 확인했습니다. 100% 기준액(20,175원), 연간 누적액, 세 비율의 일관성 검증은 위 예시값을 이 글이 직접 역산·계산한 것입니다.
국세청 근로소득 간이세액표 안내 ↗